
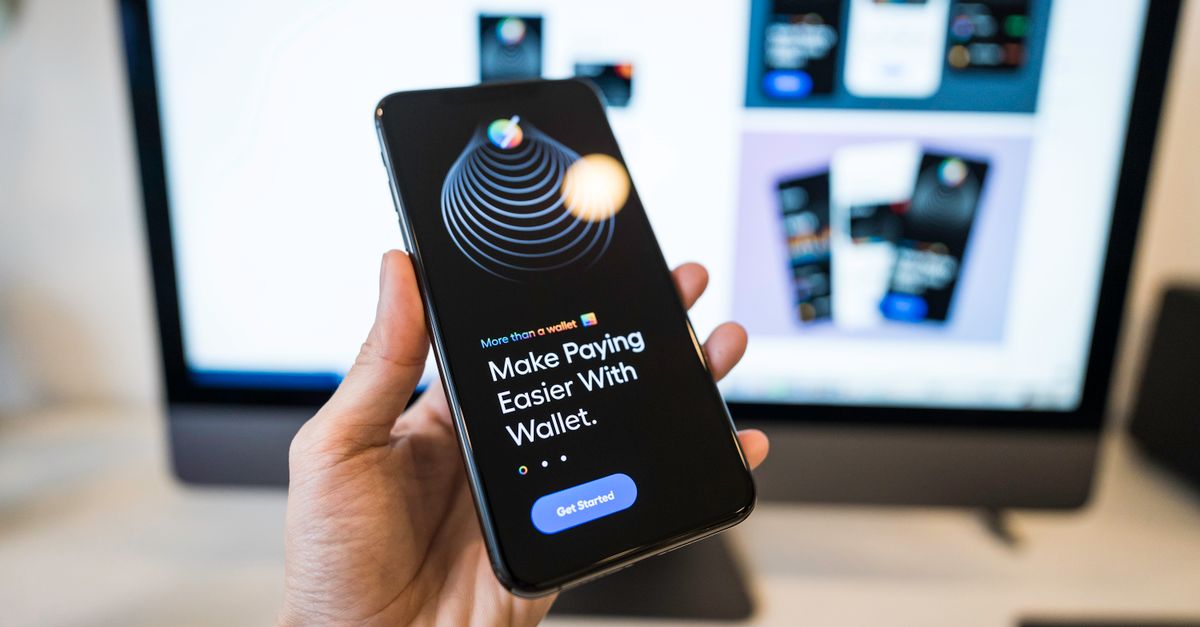
World, la empresa de identidad digital y tecnología financiera cofundada por Sam Altman y Alex Blania a través de Tools for Humanity, comenzó el jueves 17 de septiembre de 2026 el despliegue de World Money. La nueva aplicación autocustodiada reúne pagos con stablecoins, recompensas en criptoactivos y funciones de trading en un solo producto, mientras traslada la verificación de identidad a una app independiente llamada World ID App. El lanzamiento alcanza a más de 150 países, con la posibilidad de fondear la cuenta mediante Apple Pay gracias a una alianza con Stripe, disponible primero en Estados Unidos.
La medida implica un replanteamiento estructural de un producto que hasta ahora había intentado hacerlo todo al mismo tiempo. Llega, además, en un momento en que reguladores y gigantes de pagos avanzan cada vez más rápido para acomodar infraestructura nativa de cripto. Es el mismo impulso que se observa, por ejemplo, en la decisión de la CFTC de permitir que las billeteras cripto operen sin registrarse como brókers para acceder a derivados, o en los pasos de la SEC hacia el trading onchain de acciones estadounidenses reales. El lanzamiento de World Money encaja en un patrón más amplio: funciones financieras y de identidad migrando hacia rieles blockchain, de la mano de socios de pagos tradicionales.
De una sola app a dos
World App se lanzó en mayo de 2023 como un paquete combinado: verificación de “prueba de humanidad” mediante hardware de escaneo de iris, una billetera cripto y trading de tokens, todo bajo un mismo techo. El producto fue evolucionando con el tiempo. En octubre de 2024, World App 3.0 introdujo las Mini Apps y una función llamada Vault para generar rendimiento sobre las tenencias. A fines de 2025, World comenzó a probar cuentas bancarias virtuales que convertían los depósitos de los usuarios en USDC, un piloto que se amplió en diciembre de 2025.
World Money representa el siguiente paso de esa evolución, aunque no suma más funciones a una sola aplicación, sino que divide el producto en dos. La verificación de identidad ahora vive en su propia World ID App, mientras que los pagos, las recompensas y el trading se trasladan a World Money. Según la compañía, los usuarios que ya tenían World App y World ID App pueden acceder a la nueva aplicación con sus cuentas existentes, lo que indica que la separación busca reorganizar funcionalidades ya existentes en lugar de imponer una nueva barrera de registro.
World Money también conserva las Mini Apps creadas por desarrolladores externos, incluidas integraciones con el mercado de predicciones Kalshi, un producto crediticio llamado Credit y el protocolo de préstamos Morpho. Esa oferta deja ver la ambición de World: posicionar la app como una puerta de entrada a un ecosistema más amplio de servicios financieros onchain, y no como una billetera cerrada.
Por qué importa separar la identidad del dinero
La decisión de desacoplar la identidad de las finanzas responde a una tensión estructural que acompaña a World desde su debut en 2023. Combinar un sistema de identidad biométrica con una billetera cripto y herramientas de trading generaba dudas sobre cuánta información financiera debía convivir junto a credenciales de verificación personal tan sensibles. Al separar ambas piezas, World puede promocionar World ID como una herramienta independiente de prueba de humanidad —útil para cualquier proceso que requiera verificar que hay una persona real detrás, no solo para sus propios productos financieros— mientras que World Money puede desarrollar pagos y gestión de activos con sus propias reglas, incluidas alianzas que exigen trabajo de cumplimiento e infraestructura dedicados.
La opción de fondeo vía Apple Pay, habilitada por Stripe, es un ejemplo concreto de ese trabajo de infraestructura. Ofrece a los usuarios en Estados Unidos una puerta de entrada conocida —fondear una aplicación autocustodiada directamente desde Apple Pay— que reduce la fricción habitual de adquirir cripto o stablecoins por primera vez. Combinar un riel de pago masivo con una arquitectura autocustodiada es un dato relevante: los usuarios mantienen el control de sus activos mientras aprovechan hábitos de pago convencionales.
Este tipo de puente de infraestructura se vuelve cada vez más común en la industria. Los proveedores tradicionales de infraestructura financiera absorben cada vez más capacidades nativas de cripto, algo visible también en episodios recientes sobre la fragilidad de la infraestructura institucional cripto, como quedó expuesto en la brecha de seguridad de Haruko. La integración de World Money con Stripe sigue una lógica parecida: instituciones de pago y financieras ya establecidas se convierten en el tejido conector entre los usuarios convencionales y los productos autocustodiados.
Qué observar de aquí en adelante
Varias preguntas abiertas definirán cómo se evalúa World Money en los próximos meses. La primera es la ejecución geográfica: un despliegue que abarca más de 150 países inevitablemente chocará con tratamientos regulatorios desiguales para stablecoins y billeteras autocustodiadas. No todas las jurisdicciones tratan igual a los rieles de pago basados en stablecoins: Brasil, por ejemplo, recientemente decidió cerrarle la puerta a las stablecoins en un tramo clave de la liquidación de pagos internacionales, lo que ilustra cómo las ambiciones de un lanzamiento global pueden chocar con las reglas locales. Para América Latina, donde stablecoins como USDC ya se usan para remesas y como cobertura frente a monedas locales volátiles, este tipo de fricciones regulatorias será determinante para saber en qué mercados de la región World Money puede operar sin restricciones.
En segundo lugar, el éxito de la separación entre identidad y finanzas dependerá de si World ID App gana tracción como capa de verificación independiente, usada más allá del propio ecosistema de World, o si en la práctica sigue estrechamente atada a World Money. En tercer lugar, el desempeño y la adopción de las Mini Apps —Kalshi, Credit y Morpho— indicarán si World Money se convierte en una plataforma genuina para servicios financieros de terceros o si sigue siendo, sobre todo, una herramienta de pagos y trading construida por la propia Tools for Humanity.
Por último, la infraestructura técnica que sostiene estos productos merece atención a medida que las redes evolucionan. Ethereum, que da soporte a buena parte de las herramientas de stablecoins y DeFi referenciadas en Mini Apps como Morpho, se prepara para las pruebas de su actualización Glamsterdam en octubre, mientras los desarrolladores ya advierten sobre riesgos vinculados a comportamientos de “constructores falsos” en el proceso de construcción de bloques de la red, según el reciente reporte sobre las pruebas de Glamsterdam programadas para el 6 de octubre. Cualquier disrupción en las capas de liquidación esenciales podría tener efectos en cadena sobre aplicaciones como World Money, que dependen de ellas.
Fuente: Cointelegraph
Este contenido es informativo y no constituye consejo financiero ni de inversión.
Crea una cuenta gratuita para comentar y ganar rewards.
Crear cuenta Iniciar sesión