
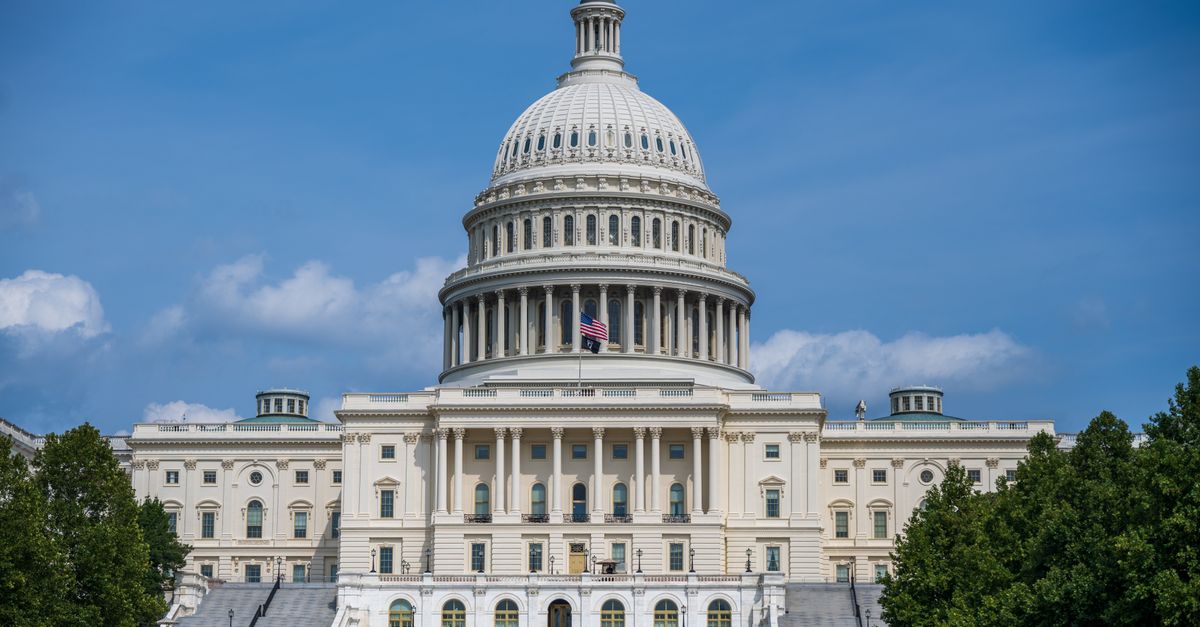
El intento del Senado de Estados Unidos por escribir una regulación integral para el comercio de criptomonedas fracasó, al menos por ahora. La Ley de Claridad del Mercado de Activos Digitales (Digital Asset Market Clarity Act) no logró superar una votación procesal clave a comienzos de septiembre de 2026, derrotada por una rebelión bipartidista motivada por preocupaciones éticas ligadas a los negocios cripto personales del presidente Donald Trump, además de una disputa aún sin resolver sobre las reglas de rendimiento de las stablecoins. Para una industria que llevaba más de un año tratando esta ley como su prioridad número uno en Washington, la derrota deja sin respuesta la pregunta central: ¿quién regula los mercados spot de criptomonedas, la SEC o la CFTC?
El proyecto necesitaba 60 votos para superar el umbral de obstrucción legislativa (filibuster) del Senado y no los consiguió. Ese umbral importa porque obliga a cualquier ley de estructura de mercado a reunir apoyo mucho más allá de una simple mayoría partidista, y en este caso esa coalición bipartidista nunca terminó de consolidarse.
Cómo se llegó a este punto
La Cámara de Representantes había aprobado su propia versión de la Clarity Act en julio de 2025, con una votación de 294 a 134, en la que 78 demócratas se sumaron a los republicanos a favor — una rara muestra de acuerdo entre ambos partidos en materia de política cripto. Sin embargo, en lugar de tomar ese texto ya aprobado por la Cámara, el Senado decidió redactar su propia versión, una decisión que en la práctica reinició todo el proceso desde cero. El Comité Bancario del Senado avanzó su borrador en mayo de 2026, pero el camino ya se había complicado meses antes: en enero de 2026, el director ejecutivo de Coinbase, Brian Armstrong, retiró su respaldo al enfoque del comité por el tratamiento que se le daba al rendimiento de las stablecoins, lo que desató una ronda extendida de negociaciones entre la industria cripto y el sector bancario que se prolongó hasta el otoño.
Sobre esa disputa técnica se sumó una pelea política. Los republicanos del Senado presentaron una propuesta de ética a comienzos de septiembre de 2026 para atender las preocupaciones sobre los activos cripto de Trump, pero no logró convencer a los críticos demócratas. Los senadores Ruben Gallego, Angela Alsobrooks y Kirsten Gillibrand estuvieron entre quienes se opusieron al proyecto, citando los vínculos del presidente con World Liberty Financial, la memecoin $TRUMP y el emprendimiento de minería American Bitcoin. Estas objeciones repiten un patrón visto durante el debate de la GENIUS Act en mayo de 2025, cuando nueve senadores demócratas se opusieron inicialmente a esa ley de stablecoins por preocupaciones similares de conflicto de interés, antes de terminar votando a favor. Esta vez, las objeciones resultaron más difíciles de resolver. Las declaraciones financieras de Trump les dieron a los críticos cifras concretas: un reporte de junio de 2026 mostró 1,400 millones de dólares en ganancias relacionadas con criptomonedas durante su primer año de regreso al cargo, parte de los 2,200 millones de dólares acumulados en ese rubro durante todo 2025.
Qué significa realmente este fracaso
La consecuencia inmediata es un limbo regulatorio. El sector cripto, valuado en aproximadamente 3 billones de dólares (tres mil millones de millones, según la nomenclatura anglosajona de “trillion”), sigue operando sin una línea legal clara que divida la jurisdicción entre la SEC y la CFTC sobre los mercados spot de activos digitales. La GENIUS Act, aprobada el año pasado, resolvió las reglas de emisión de stablecoins, pero nunca tocó la pregunta más amplia de estructura de mercado que la Clarity Act estaba destinada a responder. Exchanges, emisores de tokens y plataformas de trading quedan así a merced de acciones de cumplimiento y jurisprudencia existente, en lugar de contar con una ley diseñada específicamente para ellos.
Ese vacío tiene consecuencias reales más allá de Washington. Las agencias de cumplimiento ya están ocupando parte del espacio que la legislación dejó abierto: la demanda de la CFTC contra Cash FX Group por un presunto esquema cripto-forex de 950 millones de dólares es un ejemplo de reguladores actuando con las herramientas que ya tienen, y no con un nuevo marco legal. En paralelo, la SEC ha intentado aclarar zonas grises por su cuenta, como cuando precisó que las recompras de tokens, por sí solas, no convierten a una cripto en un valor — el tipo de definición puntual que la industria esperaba ver resuelta de una vez por todas en una ley integral. Voces de la industria como Stu Alderoty de Ripple, Cody Carbone de la Digital Chamber, Ron Hammond de Wintermute y Charley Cooper de Ava Labs habían impulsado el proyecto precisamente para reducir la dependencia de este tipo de cumplimiento caso por caso.
Qué sigue ahora
La votación ocurrió aproximadamente seis semanas antes de las elecciones legislativas de mitad de mandato en noviembre, un calendario que prácticamente garantiza que el tema no volverá al recinto antes de que los votantes acudan a las urnas. Vale la pena seguir de cerca varios frentes:
- Si el liderazgo del Senado intenta una versión revisada que separe la disposición ética del texto de estructura de mercado, o si el proyecto queda archivado hasta un nuevo Congreso.
- Si la disputa sobre el rendimiento de las stablecoins que alejó a Coinbase del borrador del Comité Bancario se resuelve por separado, considerando acciones regulatorias relacionadas como la norma de 392 páginas de la Reserva Federal sobre stablecoins, que fija una cuenta regresiva de 48 horas para brechas de reservas.
- Cómo responde el representante Ritchie Torres y otros legisladores de la Cámara, dado que esa cámara ya aprobó su propia versión bipartidista y podría enfrentar presión para negociar un nuevo texto de consenso.
- Si la SEC y la CFTC avanzan hacia una delimitación de fronteras jurisdiccionales mediante guías o reglamentación, ante la ausencia de una dirección legal clara, y cómo eso afecta a mercados fuera de Estados Unidos, incluidos los flujos de stablecoins ligadas al dólar hacia corredores de remesas en América Latina.
Por ahora, el colapso de la Clarity Act subraya cuán profundamente se ha enredado la política cripto de Estados Unidos con los intereses financieros personales del propio presidente — una dinámica que no muestra señales de resolverse antes de que el Congreso retome el tema, si es que lo hace en este período legislativo.
Fuente: CoinDesk
Este contenido es informativo y no constituye consejo financiero ni de inversión.
Crea una cuenta gratuita para comentar y ganar rewards.
Crear cuenta Iniciar sesión